Fiscalité crypto en France : plus-values imposables, formulaire 2086, déclaration 3916-bis des comptes à l’étranger, option barème ou PFU et cas particuliers.
Publicité et risques. Certains liens de cette page peuvent être des liens affiliés : GPTFrance peut percevoir une commission, sans surcoût pour vous. Les crypto-actifs sont des investissements très risqués, avec un risque de perte totale du capital ; ce contenu n’est pas un conseil en investissement. Seuls les prestataires de services sur crypto-actifs (PSCA) autorisés sous le règlement MiCA peuvent servir les clients français : vérifiez la liste blanche de l’AMF et le registre MiCA de l’ESMA.
La réponse courte. Un particulier qui vend des cryptos contre des euros, un bien ou un service paie le prélèvement forfaitaire unique de 31,4 % sur sa plus-value, sauf si le total de ses ventes de l’année ne dépasse pas 305 €. Les échanges crypto contre crypto sont en sursis d’imposition. Déclarez sur le formulaire 2086, reportez en case 3AN ou 3BN, et déclarez chaque compte étranger sur le 3916-bis.
Les règles en un tableau
| Situation | Traitement fiscal | Formulaire |
|---|---|---|
| Achat de cryptos en euros | Non imposable | Aucun |
| Vente contre euros | Imposable | 2086 puis 2042 C |
| Paiement d’un bien ou d’un service en crypto | Imposable | 2086 puis 2042 C |
| Échange crypto contre crypto sans soulte | Sursis d’imposition | Aucun pour l’échange |
| Total des ventes de l’année inférieur ou égal à 305 € | Exonéré | 2086 (prix de cession seulement) |
| Compte sur une plateforme à l’étranger | Obligation déclarative | 3916-bis |
| Transfert entre vos propres portefeuilles | Non imposable | Aucun |
Ce qui est imposable
Selon impots.gouv.fr, constituent des opérations imposables les cessions d’actifs numériques contre une monnaie ayant cours légal (des euros), contre un bien, contre un service, ou lors d’un échange avec soulte. Les échanges crypto contre crypto sans soulte bénéficient d’un sursis d’imposition : rien n’est dû tant que vous ne revenez pas aux euros.
Particulier ou professionnel ?
Le régime décrit dans ce guide vise la gestion du patrimoine privé. Selon impots.gouv.fr, si vous achetez et revendez dans le cadre d’une activité commerciale, vos bénéfices relèvent des BIC. Si vos opérations sont réalisées dans des conditions analogues à celles d’un professionnel, elles relèvent des BNC, au barème progressif avec les prélèvements sociaux, avec soit un abattement de 34 % (micro-BNC), soit la déduction des frais réels (déclaration contrôlée). Sont notamment visés les investisseurs qui réalisent des opérations nombreuses et sophistiquées tout au long de l’année, avec les mêmes outils et techniques que les traders professionnels. Les gains tirés du minage ou du staking relèvent aussi des BNC.
Le seuil de 305 €
Vous êtes exonéré lorsque la somme de vos prix de cession de l’année (le montant brut des ventes, pas la plus-value) n’excède pas 305 €, hors échanges en sursis d’imposition. Au-delà, toutes les cessions sont imposables, dès le premier euro de plus-value.
Le taux
Selon impots.gouv.fr, les plus-values réalisées dans le cadre de la gestion du patrimoine privé sont imposées au prélèvement forfaitaire unique (PFU) : 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux, quel que soit le nombre de transactions. Depuis le 1er janvier 2026, le PFU est de 31,4 % (30 % auparavant), après la hausse de 1,4 point de la CSG (service-public.fr). Sur option expresse et globale (case 3CN de la 2042 C), vous pouvez choisir le barème progressif de l’impôt sur le revenu, utile si votre taux marginal est faible.
Le calcul de la plus-value
Le formulaire 2086 applique une formule au niveau de l’ensemble du portefeuille, pas crypto par crypto :
Plus ou moins-value = prix de cession − (prix total d’acquisition × prix de cession ÷ valeur globale du portefeuille)
- Prix total d’acquisition du portefeuille : 2 000 €.
- Valeur globale du portefeuille au jour de la vente : 5 000 €.
- Prix de cession : 1 000 €.
- Fraction d’acquisition imputée : 2 000 × 1 000 ÷ 5 000 = 400 €.
- Plus-value : 1 000 − 400 = 600 €.
- Impôt au PFU : 600 × 31,4 % = 188,40 € (exemple fictif).
Après une vente, le prix total d’acquisition se réduit de la fraction imputée : dans l’exemple, il passe de 2 000 € à 1 600 €, et c’est ce montant qui entre dans la formule de la cession suivante. Les plus et moins-values de l’année se compensent au niveau du foyer fiscal.
Comment déclarer
- Remplissez la déclaration annexe n° 2086, accessible à l’étape 3 de la déclaration en ligne (« Déclarations annexes »).
- Reportez le résultat en case 3AN (plus-value) ou 3BN (moins-value) de la déclaration 2042 C.
- Pour opter pour le barème progressif, cochez la case 3CN.
- Déclarez chaque compte détenu à l’étranger sur le 3916-bis.
Déclarer ses comptes à l’étranger (3916-bis)
Toute personne physique détentrice d’un compte d’actifs numériques sur une plateforme située à l’étranger doit le déclarer, en fin de déclaration en ligne ou sur le formulaire n° 3916-3916 bis. Selon le BOFiP, cela vise les comptes ouverts, détenus, utilisés ou clos dans l’année. Une plateforme autorisée MiCA dans un autre pays de l’Union reste une plateforme étrangère : Coinbase Luxembourg, Kraken (Irlande), Crypto.com (Malte) ou Bitpanda (Autriche) sont concernées.
Le pays à indiquer est celui de l’entité qui tient votre compte : Coinbase Luxembourg S.A. pour Coinbase (Luxembourg), Payward Europe Solutions Limited pour Kraken (Irlande), Foris DAX MT Limited pour Crypto.com (Malte) et Bitpanda GmbH pour Bitpanda (Autriche). Les comptes chez Coinhouse, Paymium ou Meria, sociétés françaises, n’entrent pas dans le 3916-bis. Contrôlez l’entité indiquée sur vos relevés.
Préparer ses historiques
Exportez l’historique de chaque plateforme dès maintenant : si une plateforme cesse de servir la France, comme Binance, l’accès aux historiques peut devenir plus difficile. Des logiciels de calcul fiscal crypto importent ces historiques et préparent la 2086 ; relisez toujours le résultat avant de le reporter.
Les dates de la déclaration
Les plus-values crypto se déclarent avec la déclaration de revenus du printemps, pour les cessions de l’année précédente. La date limite dépend du département et du mode de dépôt ; impots.gouv.fr la publie chaque année. En ligne, le montant saisi dans l’annexe 2086 remplit automatiquement la case 3AN ou 3BN de la déclaration principale.
Les pièces à garder
- Les relevés annuels de chaque plateforme.
- Les preuves d’achat initiales, y compris anciennes, pour justifier le prix total d’acquisition.
- Les identifiants de transaction des transferts entre vos propres portefeuilles.
- La valeur globale du portefeuille au jour de chaque cession, nécessaire à la formule de la 2086.
Sanctions en cas d’oubli du 3916-bis
Selon le BOFiP, le défaut de déclaration d’un compte d’actifs numériques ouvert à l’étranger est sanctionné par une amende de 750 € par compte non déclaré, ou de 125 € par omission ou inexactitude dans la limite de 10 000 € par déclaration (article 1736 X du CGI). L’amende est portée à 1 500 € par compte, et 250 € par omission, lorsque la valeur des comptes a dépassé 50 000 € au cours de l’année. Les comptes clos dans l’année sont aussi concernés.
Payer un achat en ligne en crypto
Régler un achat en ligne avec des cryptos est une cession imposable : le BOFiP (BOI-RPPM-PVBMC-30-10) vise les cessions contre un bien ou un service. Seul l’avis d’un conseil fiscal engage pour votre cas.
Barème ou PFU : l’option 3CN
L’option pour le barème progressif se fait en cochant la case 3CN de la 2042 C. Selon le BOFiP (BOI-RPPM-PVBMC-30-30), elle est expresse, globale pour l’ensemble des plus-values d’actifs numériques du foyer imposables au titre de la même année, et irrévocable ; elle doit être exercée au plus tard à la date limite de déclaration, faute de quoi le taux forfaitaire de 12,8 % s’applique. Le même texte précise qu’elle peut encore être modifiée tant que cette date limite n’a pas expiré. Elle est aussi indépendante de l’option qui concerne les revenus de capitaux mobiliers (impots.gouv.fr) : il faut, le cas échéant, exercer les deux. Selon service-public.fr, le barème est plus avantageux si vous êtes non imposable ou imposé dans la tranche à 11 %.
Frais, devises et paiements en nature
Le BOFiP (BOI-RPPM-PVBMC-30-20) fixe plusieurs règles de calcul qui changent le montant déclaré :
- Tout en euros : le prix de cession, le prix d’acquisition et la valeur globale du portefeuille libellés dans une autre devise (dollar, stablecoin) se convertissent en euros au taux de change du jour de chaque opération.
- Frais de transaction : les frais payés à la plateforme ou aux mineurs lors d’une cession se déduisent du prix de cession. Payés en crypto, ils sont en principe eux-mêmes une cession contre un service, mais l’administration admet de les traiter avec la vente comme une seule opération.
- Paiement en nature : quand vous payez un bien ou un service en crypto, le prix de cession retenu est la valeur vénale en euros de ce bien ou service à la date de l’opération. La même règle vaut pour des cryptos reçues en échange d’un bien ou d’un service.
- Soulte : lors d’un échange crypto contre crypto avec soulte reçue, seule l’opération avec soulte est imposable ; la soulte vient ensuite réduire le prix total d’acquisition utilisé pour les cessions suivantes.
Ces règles s’appliquent aux cessions réalisées par des particuliers à titre occasionnel, dans le champ de l’article 150 VH bis du CGI (BOI-RPPM-PVBMC-30-10).
Déclaration papier et moins-values
Sur papier, la plus-value de l’année se reporte en case 3AN de la déclaration 2042 C, la moins-value en case 3BN, et le détail des opérations figure sur l’annexe 2086. Une moins-value ne s’impute que sur les plus-values de même nature de la même année : elle ne s’impute pas sur les plus-values d’autres biens et ne se reporte pas sur les années suivantes.
Le formulaire 2086 ligne par ligne
Le formulaire 2086 en vigueur (cerfa n° 16043) récapitule les plus ou moins-values de l’année écoulée. Il suit chaque cession dans une colonne, jusqu’à cinq par page. La ligne 211 reçoit la date de la cession et la ligne 212 la valeur globale du portefeuille à ce moment. Le prix de cession se construit ensuite en trois temps : prix brut en ligne 213, frais de cession en ligne 214, soulte reçue ou versée en ligne 216, pour aboutir au prix net des frais et des soultes en ligne 218.
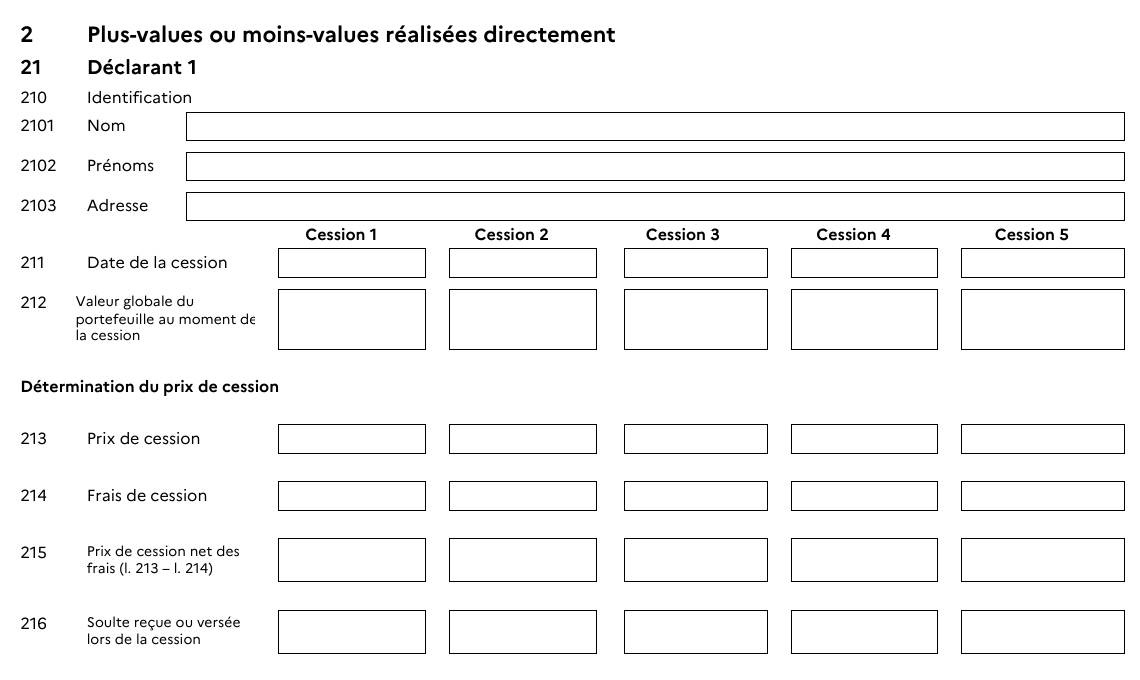
Le prix total d’acquisition suit la même logique : le montant brut en ligne 320, diminué des fractions de capital initial déjà imputées sur des cessions antérieures (ligne 321) et des soultes reçues lors d’échanges antérieurs (ligne 322), donne le prix total d’acquisition net en ligne 323. Une partie distincte vise les cessions réalisées par l’intermédiaire de personnes interposées, avec le nom et l’adresse du dépositaire ou du gestionnaire du compte. Enfin, le récapitulatif du foyer additionne en ligne 51 les prix de cession de tous les membres du foyer : c’est ce total qui est comparé au seuil de 305 €. La ligne 52 donne le résultat à reporter en case 3AN ou 3BN.
Cryptos reçues par donation ou succession
Le prix total d’acquisition correspond aux sommes effectivement payées en euros lors des achats, ainsi qu’à la valeur des biens ou services remis en échange de cryptos. Pour des cryptos reçues gratuitement, par succession ou par donation, le BOFiP (BOI-RPPM-PVBMC-30-20) retient la valeur prise en compte pour calculer les droits de mutation à titre gratuit. À défaut, c’est la valeur réelle des actifs au moment de leur entrée dans le patrimoine du bénéficiaire. Conserver l’acte de donation ou la déclaration de succession permet donc de justifier ce prix d’acquisition lors d’une vente ultérieure, parfois des années plus tard.
Questions
Acheter des cryptos est-il imposable ?
Non, l’achat n’est pas une cession. C’est la vente contre euros, un bien ou un service qui peut être imposable.
Je n’ai vendu que 200 € de cryptos cette année, dois-je remplir la 2086 ?
Vos plus-values sont exonérées si le total des prix de cession ne dépasse pas 305 €. Le BOFiP précise que l’annexe indique alors seulement le prix de chaque cession.
Transférer mes cryptos vers mon portefeuille est-il imposable ?
Non, ce n’est pas une cession. Gardez les preuves du transfert.